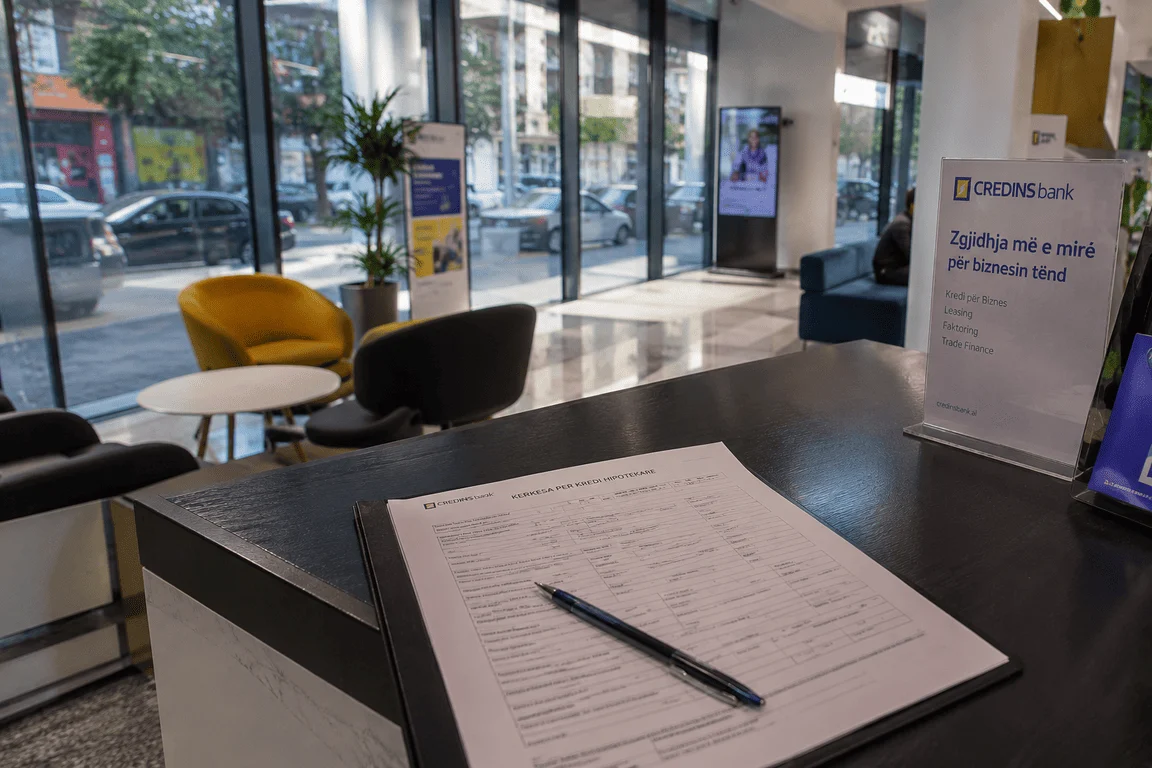
Parlando con chi lavora nel settore bancario a Tirana, la domanda che arriva più spesso dagli acquirenti italiani è quasi sempre la stessa: "Posso ottenere un mutuo anche se non vivo qui?" La risposta, con qualche distinguo, è affermativa. Il sistema bancario albanese si è aperto negli ultimi anni a una clientela straniera più ampia, ma le condizioni non sono identiche a quelle riservate ai residenti.
Quali banche offrono mutui a chi non è residente
Alcuni tra i principali istituti attivi in Albania, come Raiffeisen Bank Albania, Banka Kombëtare Tregtare (BKT), OTP Bank Albania e Fibank, offrono prodotti di finanziamento anche a cittadini stranieri, italiani compresi. Non tutte le filiali trattano allo stesso modo ogni profilo di cliente, quindi conviene sempre verificare direttamente con la banca scelta quali prodotti siano effettivamente disponibili per un non residente.
I tassi di interesse applicati
Per i richiedenti stranieri, i tassi di interesse si muovono generalmente in una fascia che va dal 4,5% al 7,5% annuo, con differenze a seconda che il mutuo venga erogato in lek albanesi o in euro: i finanziamenti in lek tendono ad avere tassi leggermente più contenuti rispetto a quelli in euro. È un dettaglio che, sommato nel tempo, può fare una differenza sensibile sulla rata complessiva.
L'anticipo richiesto è più alto rispetto all'Italia
Qui arriva probabilmente il dato che sorprende di più chi arriva da un'esperienza bancaria italiana: per i non residenti l'anticipo richiesto si aggira indicativamente tra il 25% e il 40% del valore dell'immobile, una percentuale ben più alta rispetto a quella tipica per i mutui italiani sulla prima casa. Le banche albanesi, in sostanza, chiedono una garanzia patrimoniale maggiore a chi non ha un reddito o una storia bancaria locale consolidata.
Cosa chiedono le banche, in pratica
Oltre all'anticipo elevato, gli istituti richiedono generalmente una documentazione più ampia rispetto a quella di un cliente residente: prova di reddito stabile, spesso con più anni di storico, apertura di un conto corrente locale, e in alcuni casi la presenza di un garante o co-richiedente con legami diretti con l'Albania. È un pacchetto di richieste che serve a compensare, dal punto di vista della banca, il rischio percepito più alto legato a un cliente che vive e lavora altrove.
Perché molti scelgono comunque il pagamento diretto
Proprio per queste condizioni più rigide, buona parte degli acquirenti italiani preferisce affrontare l'acquisto senza finanziamento, magari vendendo un altro immobile o utilizzando risparmi accumulati. Non è un obbligo, ma una scelta diffusa dettata dalla convenienza pratica: un mutuo con un anticipo del 30% e un tasso del 6% ha senso solo se il piano finanziario complessivo lo giustifica davvero.
Quando invece il mutuo può avere senso
Se hai intenzione di trasferirti stabilmente in Albania, se prevedi un reddito locale nel prossimo futuro, o se preferisci mantenere liquidità disponibile per altri investimenti, valutare un mutuo albanese può essere una scelta sensata. In questo caso, conviene rivolgersi a più istituti in parallelo, confrontando non solo il tasso ma anche le spese accessorie di apertura pratica, che possono variare sensibilmente da una banca all'altra.
Il consiglio pratico
Prima di innamorarti di un immobile specifico, verifica con almeno due banche diverse quali condizioni concrete potresti ottenere, portando già con te la documentazione reddituale che richiederebbero. Avere una pre-approvazione, anche informale, ti permette di negoziare con il venditore da una posizione più solida, sapendo esattamente quanto puoi davvero permetterti.